
Informe de faena y producción bovina en mayo 2023

- Faena mensual: 1,281 millones de cabezas.
- Producción: 288,2 mil toneladas.
- Suba de un +9,3% de la producción con respecto al mes de abril.
- Peso promedio de las carcasas bovinas: 225,1 kg. (+0,5% con respecto a abril 2023)
- Participación ABC: 33,2% de la faena total.
La faena del quinto mes del año 2023 se ubicó en aproximadamente 1,281 millones de cabezas de ganado bovino procesadas. Esto implica una suba mensual, con respecto a abril del (+8,7%), que equivale a unos 103,0 mil animales; y un alza de un (+10,4%) con respecto al mes de mayo de 2022, que equivale a poco más de 120 mil cabezas. Ajustado por la cantidad de días hábiles del mes, que fueron 20, se produjo un descenso con respecto a los 18 días hábiles de abril, que resultó del (-2,1%), y la faena diaria alcanzó en mayo las 64,0 mil cabezas, quedando moderadamente por debajo de las 65,4 mil diarias, promedio, de abril último.
En los primeros cinco meses del año 2023, se faenaron 6,0 millones de bovinos; un (+12,0%) que los 5,36 millones que se habían faenado entre enero y mayo de 2022. Los mayores aportes al incremento de la faena provienen de los machos de dos dientes, que superaron en 185 mil cabezas la faena acumulada en los primeros cinco meses del año pasado, por las hembras de ocho y más dientes, cuya faena superó en más de 174 mil cabezas a la registrado entre enero y mayo del año 2022, y por las hembras de dos dientes que acumularon 125 mil cabezas faenadas que en el mismo periodo del año pasado.
En el mes de mayo de 2023, la faena de hembras se situó en un 48,3% de la faena total, moderadamente por encima del 47,3% de participación que se había registrado en el mismo mes del año anterior. En los primeros cinco meses del corriente año, la faena de hembras alcanza una participación del 47,3% de la faena total, ubicándose leve a moderadamente por encima del registro del 46,0% correspondiente al período enero a mayo de 2022. En los primeros cinco meses del año 2023, se remitieron a faena casi 370 mil hembras más que en el mismo periodo del año anterior.
La producción de carne bovina obtenida en mayo de 2023 resultó cercana a las 288,2 mil toneladas equivalente res con hueso, que implica una suba de un (+9,3%) con respecto al mes de abril; y una suba de un (+7,3%) con respecto al mes de mayo del año 2022. En los primeros cinco meses del año 2022, se produjeron cerca de 1,36 millones de toneladas equivalente carcasa; un (+10,2%) más que los 1,23 millones de toneladas obtenidas entre enero y mayo de 2022.
El peso promedio de las carcasas bovinas correspondiente al quinto mes del corriente año alcanzó los 225,1 kilogramos, siendo un (+0,5%) superior a los 223,9 kilogramos del último mes de abril; y sin embargo resultando un (-2,8%) inferior a los 231,5 kilos de mayo de 2022. El peso medio de las carcasas durante los cinco meses que han transcurrido del corriente año se ubicó en 226,3 kilogramos; un (-1,6%) por debajo de los 230,0 kilogramos del mismo periodo del año anterior.
“La faena de las empresas asociadas al Consorcio de Exportadores de Carnes Argentinas ABC, trepó a 425,0 mil cabezas en el último mes de mayo, representando el 33,2% de la faena total. La participación del ABC en la faena total cae con respecto al 34,2% alcanzado en abril de 2023; y también es menor que el 35,1% alcanzado en mayo de 2022. Entre enero y mayo de 2023, las empresas asociadas al Consorcio ABC faenaron 1,97 millones de bovinos, representando un 32,8% de la faena total” sostuvo Mario Ravettino, Presidente del Consorcio ABC.
La faena de mayo de 2023 crece en 103,0 mil cabezas con respecto al mes anterior y
paralelamente, la faena de las empresas asociadas al consorcio se incrementa en 21,7 mil
cabezas. Las condiciones climáticas adversas que han afectado a gran parte de las áreas de
cría y engorde de ganado bovino han propiciado una oferta inusualmente alta de vacas en el período, generando una mayor disponibilidad de materia prima para ser procesada con destino a exportación.


“La faena del mes de mayo se ha caracterizado por su incremento moderado en términos absolutos con respecto a la registrada el mes anterior; aunque con respecto a la faena registrada durante el mismo mes del año pasado se manifestaron incrementos significativos. En mayo, con respecto a abril, se acrecienta la disponibilidad de todas las categorías de hacienda con excepción de las vacas de 8 dientes. Por otra parte, el acumulado de enero a mayo de 2023 muestra una participación en la faena total más elevada de las vacas de 8 o más dientes, parcialmente compensada por una menor incidencia en la oferta de hembras de 4 dientes, y una participación que se resultó similar para las hembras de 2 y de 6 dientes“, agregó Mario Ravettino.
La faena diaria del mes de mayo del corriente año, se ubicó en 64,0 mil cabezas, un (-2,1%) por debajo de las 65,4 mil diarias procesadas en abril último, y un (+10,4%) por encima de las 58,0 mil correspondientes a mayo de 2022.

Producción de Carne Bovina
“La producción de carne bovina del mes de mayo de 2023 alcanzó las 288,2 mil toneladas res con hueso, creciendo en 24,5 mil toneladas con respecto al mes anterior; e incrementándose, en 19,5 mil toneladas, con respecto al mes de mayo del año pasado. En los primeros cinco meses del año 2023, la producción de carne bovina alcanzó los 1,36 millones de toneladas equivalente res con hueso; situándose 126,1 mil toneladas por encima del acumulado del período enero a mayo de 2022, que había ascendido a 1,23 millones de toneladas equivalente res con hueso”, concluyó Ravettino.
La producción de carne de novillos y novillitos creció en (+9,1%) al comparar el periodo enero – mayo del corriente año con los primeros cinco meses del año anterior, pasando de 688,2 mil toneladas a 751,1 mil. La producción de carne de toros se incrementó en (+1,6%), de 28,4 mil a 28,8 mil toneladas; mientras que la disponibilidad de carne de vacas creció en un (+17,1%), trepando de 235,2 mil a 275,4 mil toneladas res. Finalmente, la producción de carne de vaquillonas crece moderadamente, un (+8,0%), de 280,0 a 302,5 mil toneladas res con hueso.


El peso medio de las carcasas a lo largo de los primeros cinco meses del corriente año se ubicó por debajo de los rendimientos obtenidos a lo largo del mismo periodo del año precedente, alcanzando un valor de 225,1 kilogramos en el último mes de mayo. Este rendimiento resultó sensiblemente inferior, más de once kilos menos por carcasa, a los máximos registrados en septiembre de 2022, cuando se habían obtenido, en promedio, 236,3 kilogramos. Los déficits más grandes de la oferta ganadera argentina en términos de rendimientos de las carcasas se dan en los extremos de la distribución de los animales faenados. Tomando el periodo correspondiente a enero – mayo de 2023, las hembras de 2 Dientes, que representan el 21% de la faena acumulada en los primeros cinco meses del año 2023, muestran un peso de 190,3 kilogramos, 35,9 kg por debajo del peso promedio para todas las categorías; y las hembras de 8 o más dientes, que representan un 17% de la faena y muestran un peso de 213,0 kg; que resulta 13,3 kilogramos inferior al promedio, que en el periodo enero – mayo de 2023 resultó de 226,3 kilogramos.


La participación en la faena de las empresas asociadas al Consorcio de Exportadores de Carnes Argentinas ABC, alcanza en mayo el 33,2%, resultando inferior a la participación registrada en abril, del 34,2%, y también resultó inferior al registro de mayo de 2022, que había alcanzado al 35,1%. Mayo resultó un mes que presentó una menor oferta de vacas, de calidad regular a inferior, con relación al mes precedente que llevó a una leve disminución en la utilización de la capacidad instalada de procesamiento por parte de la industria exportadora. Con una demanda china bastante retraída, y además con precios exhibiendo una fuerte tendencia a la baja, están llevando a un progresivo desinterés de la demanda por este perfil de calidad de hacienda.
Durante el mes de mayo, el costo de la hacienda faenada atenuó significativamente la marcada tendencia alcista de los últimos días de enero y el mes de febrero, aunque en el año se lleva acumulada una corrección cercana al 50% con respecto a los valores del cierre del año 2022 para los Novillos Hilton, al mismo tiempo que la corrección del tipo de cambio neto percibido por exportaciones de carne bovina apenas se deslizó en un 38% y los precios percibidos en los principales destinos de exportación mostraron valores con tendencia a la baja, con la única excepción de los cortes de alto valor destinados a la Unión Europea que mejoraron sensiblemente sus cotizaciones.
Las expectativas para el mes de junio son de una faena con tendencia a moderar sus tasas de incremento interanual, sostenida por la oferta de animales livianos provenientes de establecimientos de engorde a corral, acompañada de una oferta de vacas relativamente alta, pero que iniciará su sendero progresivo de reducción que se profundizará hacia la primavera. Al 31 de mayo de 2023, los establecimientos de engorde a corral acumulan existencias cercanas a los 2,03 millones de bovinos (SENASA), un (+5%) por encima de los encierres contabilizados a fin de junio del año pasado.

Fuente: Consorcio de Exportadores de Carnes Argentinas
DAPSA
BUSTINGORRI HNOS
Cuántas toneladas no se venden y cuál sería un tipo de cambio “tentador” para un “dólar soja 4”

Fueron 8,5 M/t de soja las que se vendieron durante la vigencia de la tercera etapa del Programa de Incremento Exportador (PIE), con un tipo de cambio diferencial de $300/U$S, lo que permitió que se registraran Declaraciones de Ventas Juradas al Exterior (DJVE) por 7 M/t (entre poroto, harina y aceite) y se liquidaran U$S5.100 M.
Aunque se llegó con lo justo al objetivo de divisas mínimo que pretendía el Gobierno, la realidad es que algún impulso a las ventas produjo este programa. Por eso, ya finalizado, corre el rumor de que la Casa Rosada implementaría una cuarta edición del PIE.
Preguntas. Al respecto, la Bolsa de Comercio de Rosario (BCR) planteó una pregunta muy importante para lo que viene: ¿Cuánta soja resta por comercializar en el mercado local? Y el exsubsecretario de Mercados Agropecuarios, Javier Preciado Patiño, analizó cuál sería un tipo de cambio equivalente a lo que fueron los anteriores PIE para “tentar” a los productores a vender
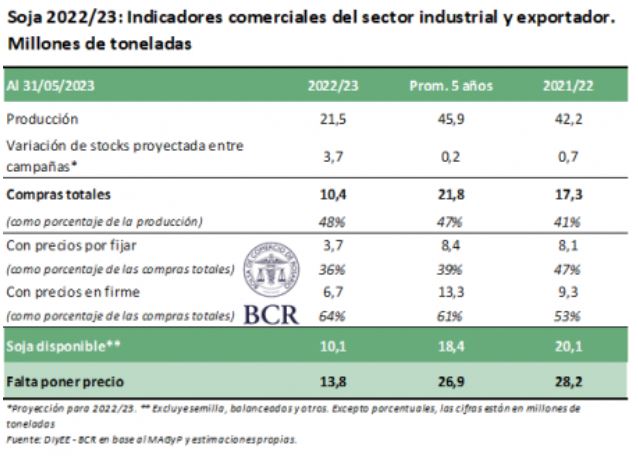
Según la BCR, al 31 de mayo, se habían comercializo 10,4 M/t de soja 2022/23, con 9,1 M aseguradas por la industria y 1,3 M por la exportación. En términos brutos, se vendieron 6,9 M menos que un año atrás, aunque con una menor proporción de negocios con precio “a fijar”.
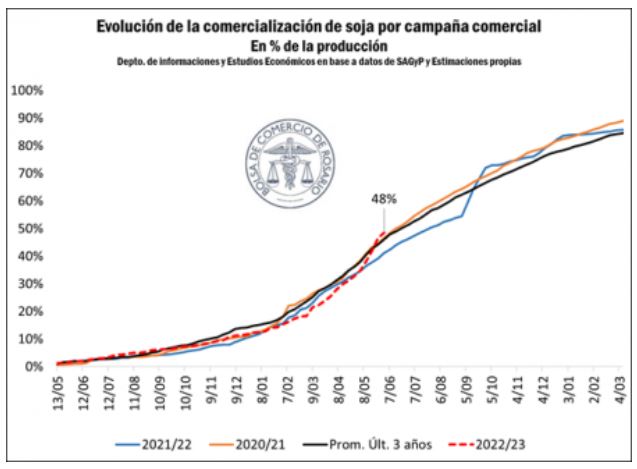
Igualmente, la proyección de cosecha para la actual campaña es de apenas 21,5 M/t, por lo que la proporción de soja vendida a esta altura del año, respecto del total es mayor. Significa que hasta ahora los productores vendieron casi la mitad de la cosecha: un 48%, 7% más que el año pasado y 2% más que el promedio de las últimas 3 campañas.
Stocks. Así, al analizar cuánta soja podría ingresar al mercado hasta el final de la campaña, la BCR aclara que hay que considerar, además del volumen que se espera producir, la potencial variación de stocks que sumarían a la oferta total.
Con este panorama, la entidad sostiene que “podría quedar un remanente por vender en torno a 10,1 millones de toneladas de soja 2022/23, descontando, además de lo que ya se lleva vendido, el uso para semillas, pérdidas y otros usos por fuera del circuito comercial”.
Nuevamente, el efecto sequía juega: “Esto representa prácticamente la mitad de lo que quedaba de soja por vender al mismo momento de 2022 y se ubica muy por debajo del promedio de los últimos años en términos absolutos”, menciona el reporte.
En tanto, si se suma a lo comercializado lo que resta fijar precio, el total es de 13,6 M/t.
“Con un precio FOB que se ubica alrededor de U$S 519 la tonelada, estamos hablando de un valor de mercado, como poroto, en torno a los US$ 7.000 millones. Por otro lado, si consideramos únicamente el remanente estimado por comercializar de 10,1 millones, la valuación de mercado se estima en U$S 5.242 millones”, finaliza la Bolsa.
Dólares. Con estas cifras, el exsubsecretario de Mercados Agropecuarios, Javier Preciado Patiño, realizó un análisis comparativo de las anteriores etapas del “dólar soja”, desglosando cuál fue el tipo de cambio de incentivo que se utilizó, en comparación con la cotización oficial y la del Contado Con Liquidación (CCL), en cada una de las etapas anteriores.
Cuando se lanzó la primera versión, el dólar oficial estaba en $137 y el CCL en $301; y el tipo de cambio ofrecido para liquidar la soja implicaba una mejora 46% sobre el oficial, mientras que reducía a 34% la brecha con el financiero.
Luego, en diciembre pasado, en la ronda 2, la mejora era del 38% y la reducción de brecha del 30%, respectivamente. Mientras que, en abril pasado, la mejora versus la cotización oficial fue del 41%, y el valor un 27% inferior a la cotización del CCL.
Cotización. Así, Preciado Patiño llegó a la conclusión de que el nuevo dólar soja, para poder traccionar ventas, debería ubicarse como mínimo en torno a $344, para tener una mejora promedio del 42% sobre el dólar oficial y acortar la brecha un 32% respecto al dólar libre.
MARTINI MAQUINARIAS
Aduana a la pesca: multan con más de US$ 600 millones a una empresa marplatense
Entre enero de 2021 y diciembre de 2022, se subfacturaron alrededor de 719.797 kg de pescado exportado a Brasil

La Dirección General de Aduanas presentó una denuncia contra la empresa pesquera «Fishing Ground MDQ S.R.L.» de Mar del Plata por subfacturar sus exportaciones de merluza congelada a Brasil.
Subfacturación de exportaciones de merluza
Según la investigación llevada a cabo por la Aduana, la empresa utilizó triangulaciones indebidas a través de intermediarios establecidos en Estados Unidos y Uruguay para manipular la base imponible de las operaciones y evadir la correcta liquidación de divisas en Argentina. Durante el período comprendido entre enero de 2021 y diciembre de 2022, se subfacturaron alrededor de 719.797 kg de pescado exportado a Brasil.
Seguí leyendo
La denuncia abarca un total de 30 exportaciones que suman más de 700 toneladas de pescado, declaradas en Argentina a un valor un 30% más bajo que el registrado en el país de destino.
Se descubrió que mientras Fishing Ground MDQ S.R.L. documentaba las exportaciones de merluza congelada en Argentina por un valor de USD 2.058.431,75, las importaciones en Brasil se registraban a un valor de USD 2.686.667,88, lo que significa que USD 628.236,13 no ingresaron al país.
La investigación reveló que la pesquera simuló ventas a los intermediarios, pero la mercadería se enviaba directamente a Brasil. Estas empresas intermediarias emitían facturas al importador brasileño por un valor un 30% mayor al declarado en Argentina.
Como resultado, la Aduana denunció a la pesquera radicada en Mar del Plata por declaración inexacta, en transgresión al artículo 954 del Código Aduanero (incisos A y C). En este contexto, se espera que el organismo, bajo la dirección de Guillermo Michel, imponga una multa mínima de USD 607.993,45.
VALLIMANCA
ROMAG
El potencial del AgriFoodTech de Latinoamérica: el informe que detalla los US$ 7,8 mil millones que se invirtieron en cinco años
AgFunder reveló que la inversión de capital de riesgo cayó un 38% contra el récord de 2021, excepto dos sectores que crecieron.
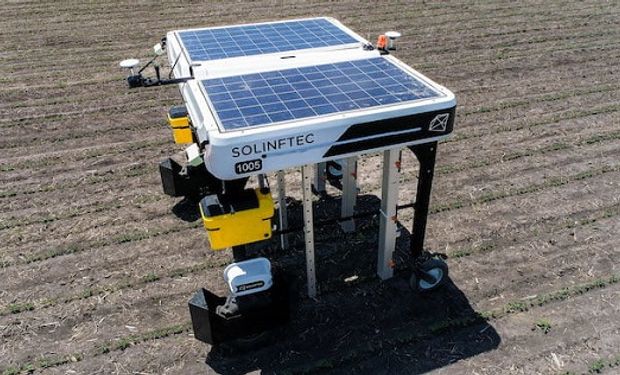
Las startups latinoamericanas de alimentos y agro han recaudaron US$ 7,8 mil millones en 5 años, lo que representa el 5% del sector global.
Inversión de agtech en Latinoamérica
Un informe que elaboró AgFunder, en colaboración con SP Ventures y los socios Alianza Team, BASF, Cibersons y con datos de GLOCAL, muestra que la inversión latinoamericana en startups de foodtech y agtech (agrifoodtech) totalizó US$ 1,7 mil millones en 2022, una disminución del 39% contra los niveles récord de 2021, en gran medida en línea con los mercados globales de capital de riesgo.
La mayoría de las categorías registraron descensos en la inversión, excepto dos: Agribusines Marketplaces & Fintech e Infraestructura minorista en la nube.
La región también mostró una fortaleza particular en una nueva categoría: Conservación y Tecnología del Carbono.
La región representa el 5% del mercado mundial de inversión en tecnología agroalimentaria. En tanto, el agrifoodtech representa el 21% de la industria de capital de riesgo de la región.
De esta forma, AgFunder resalta que se está desarrollando una gran cantidad de nuevas tecnologías e innovaciones para mejorar las industrias alimentarias y agrícolas de América Latina y hacerlas más resistentes al cambio climático. Pero advierten el dato de que la inversión en nuevas empresas agroalimentarias en América Latina representó solo el 5% del financiamiento global total en el sector en 2022.
Profundizando en los flujos de financiamiento de alimentos y tecnología agrícola por primera vez en la región, el Informe inaugural de inversión en tecnología agroalimentaria de América Latina publicado por la firma líder de capital de riesgo en alimentos y agricultura AgFunder, en colaboración con SP Ventures, Alianza Team, BASF y Cibersons, apunta US$ 7,3 mil millones de inversión en el sector desde 2018.
Latinoamérica representa el 23% de la producción mundial de carne de res y búfalos y poco más del 20% de las aves de corral del mundo. También es un productor líder de productos básicos importantes como café, soja y cacao. Pero el sector parece estar subinvertido. Esto cobra relevancia a medida que se aceleran los impactos del cambio climático: «América Latina espera que el cambio climático cause daños anuales de US$ 100 mil millones para 2050, incluida una pérdida neta de exportaciones agrícolas de entre US$ 30 y US$ 52 mil millones.
En 2022, las nuevas empresas agroalimentaria que innovan del campo a la mesa, recaudaron US$ 1.7 mil millones en fondos, un aumento de menos de US$ 1 mil millones contra 2018, pero una disminución del 39% contra los niveles récord de inversión de 2021, en línea con el retroceso del capital de riesgo global.
Pero hubo categorías de tecnología agroalimentaria en las que los aumentos de fondos contrarrestaron el declive global, en particular aquellos enfocados en poner en línea a los productores y minoristas en una creciente digitalización de las industrias alimentarias y agrícolas de la región. Con 14 millones de pequeños productores que producen más del 50% de los alimentos de la región, esta digitalización no es poca cosa.
Las nuevas empresas que se enfocan en la categoría «Marketplaces y FinTech de agro» recaudaron US$ 191 millones en 2022, un 73% más que los niveles de 2021, con foco particular para la región donde los mercados de capital limitados y la disponibilidad de préstamos han obligado a los innovadores a llenar el vacío con herramientas fintech.
«In-store Restaurant & Retail Tech» es la categoría que experimentó el mayor aumento de inversiones, alcanzando casi US$ 70 millones, un aumento del 171 % en comparación con 2021.
Las tecnologías de conservación y de secuestro de Carbono también son notables y muy importantes en América Latina, hogar de muchas selvas tropicales, incluida la Amazonía. Las startups de esta categoría están promoviendo la restauración ecológica y la protección de estos bosques, así como incentivando las buenas prácticas agrícolas con mecanismos relacionados con los créditos de carbono.
Geográficamente, Brasil y Chile albergan un conjunto diverso de nuevas empresas de tecnología agroalimentaria que van desde biotecnología hasta proteínas alternativas, comercio electrónico y biomateriales. Colombia tiene poca diversidad, centrándose principalmente en innovaciones downstream cercanas al consumidor, mientras que México está ampliando gradualmente su alcance más allá de las actividades downstream e incorporando un ángulo de bioenergía. En tanto, Argentina es conocida por exportar a los emprendedores a otras partes del mundo y expandir rápidamente sus empresas más allá de las fronteras del país.
A continuación, más información sobre 153 empresas que innovan para la industria alimentaria y agrícola de América Latina y las tendencias que las impulsan:
CARGA DE NEUMÁTICOS PARA RECICLADO
 Durante la mañana del día lunes operarios de la planta de clasificación de residuos sólidos urbanos cargaron neumáticos para ser llevados por la empresa worms para su reciclado.
CON LA COMUNIDAD EDUCATIVA DE LA ESCUELA TÉCNICA N° 1 “GENERAL SAVIO”
 El intendente Salomón junto con el subsecretario de Cultura, Educación y Derechos Humanos Prof. Pablo Censi, la subsecretaría de Servicios Públicos Arq. Anabella Fasano y el director de Relaciones Institucionales y con la Comunidad Prof. Nahuel Tiseira, también mantuvo una reunión con integrantes de la comunidad educativa de la escuela Técnica N° 1 “General Savio” para dialogar sobre proyectos a realizar en el mediano y largo plazo.
Made in Córdoba, cuánto cuesta el equipo que electrocuta malezas resistentes: se lanzó en Agroactiva
Se alimenta de la toma de fuerza del tractor y reduce el costo de controlar malezas con agroquímicos; ya tienen cinco equipos listos para entregar

AgroThrive es una empresa de General Deheza, Córdoba, que aprovechó Agroactiva para presentar comercialmente una desmalezadora eléctrica: la P4.
Cómo funciona la desmalezadora eléctrica P4
El equipo, que tiene 4 metros de ancho, elimina malezas con electricidad en barbecho: «Está pensada para el periurbano, para cultivos orgánicos y en planteos extensivos para lotes que tienen muchos problemas de malezas resistentes«, contó a Agrofy News el ing. agr. Pedro Torre, uno de los socios y encargado del departamento agronómico de AgroThrive.
El P4 se presentó en el stand de la provincia de Córdoba y generó mucho interés: «Quieren verla en el campo trabajando antes de tomar una decisión», señaló Torre, hijo de Carlos Torre, socio fundador de la empresa y director gerente.

La máquina que electrocuta malezas no discrimina de plantas, lo que ofrece una alternativa para los lotes que ya probaron el control químico. «Se nos acercó un productor que había gastado (sin éxito) US$ 50 mil para controlar escapes de cardo resistente a 2,4 D. Estaba sacando cuentas para ver si compraba una máquina».
La desmalezadora P4 de AgroThrive que tiene 4 metros de ancho de labor cuesta US$ 130.000 y ya tienen listos cinco equipos para entregar.

El equipo funciona con la toma de fuerza del tractor, con un control de tensión y de energía que se realiza de manera electrónica. De esta forma, la electrificación alcanza a todo lo que toca, sin sensores de detección. En el futuro, el objetivo es trabajar con un desarrollo de alta frecuencia que pueda hacer aplicaciones localizadas.
El costo de tratar lotes con la desmalezadora es solo el operario del tractor y el gasoil, entre 8 y 10 litros por hectárea. «Como productor, con la desmalezadora eléctrica tenés US$ 20 de costo por hectárea vs.. una aplicación de herbicida estándar de US$ 40, que no te asegura éxito», destaca Torre. Requiere una potencia mínima de 70 HP a la toma de fuerza, por lo que se necesita un tractor de entre 130 y 140 hp: «Depende mucho de los tractores y de la potencia en la toma de fuerza». Muchos de los ensayos se hicieron con un Valtra de 140 HP: «Trabaja muy relajado», aclaran.
La máquina, que ya tuvo ensayos en más de 2500 hectáreas, manda corriente continua por los aplicadores (electrodos) que tienen el polo positivo, mientras que el disco es el polo negativo. El circuito se cierra con la maleza y el suelo. Desde AgroThrive aclaran que la desmalezadora está diseñada para siembra directa, con un movimiento mínimo del suelo, y que los microorganismos del suelo no se ven afectados.


El desarrollo de AgroThrive arrancó en 2016, pero había muchos desafíos que superar hasta llegar a la escala comercial, que se lanzó en Agroactiva. Como próximo paso, van a lanzar un equipo para frutales y cultivos intensivos, que tendrá un costo aproximado de US$ 80 mil. En 2024 buscan lanzar una desmalezadora de entre 10 y 15 metros de ancho de labor.
«Hicimos muchos ensayos en diferentes situaciones, con velocidad de operación y configuraciones a nivel energía y ahora podemos hacer una recomendación y saber qué podemos y qué no podemos controlar con la máquina», agrega Torre y resalta: «No es una herramienta mágica que mata plantas de un metro de alto. Sirve para sumar una herramienta más al control de malezas y darle una nueva solución al productor».
El plan de AgroThrive es entregar 600 máquinas de 4 metros de ancho (P4) y 500 máquinas del equipo que van a lanzar para cultivos intensivos. Cuando presenten en 2024 el equipo de 10 metros de ancho, ven un mercado potencial de 1000 máquinas.
Cuál es el gremio que encabeza el reclamo en los puertos y qué denuncian
Los gremios que conforman la FESIMAF, creada en noviembre de 2022, aglutina a unos 20.000 trabajadores

Raúl Durdos junto a Alberto Fernández
Vencida la paritaria el 31 de marzo y en plena discusión de la recomposición salarial que ya incluyó medidas de fuerza en el sector de remolques, la Cámara Armadora de Remolcadores (CAR) “decidió condicionar la discusión paritaria con una especie de flexibilización laboral en sus jornadas de trabajo y en sus tareas dentro del puerto”, detallan desde la entidad gremial.
Desde la Federación Sindical Marítima y Fluvial (FESIMAF), que encabeza Raúl Durdos y quien es a su vez el secretario general del Sindicato Obreros Marítimos Unidos (SOMU), hicieron saber que “los gremios marítimos denunciamos la puesta en peligro y la falta de seguridad en las terminales portuarias ya que en caso de ocurrir una emergencia en algún puerto del país, no se podrá contar con ninguna embarcación para acudir a esa necesidad”.
Sin embargo, infieren que la medida, a la que catalogan de “intempestiva”, está vinculada a “un posicionamiento político en un año electoral y no a un tema de costos, debido a que este año la Cámara ha cambiado sus autoridades”. Los gremios denuncian que el presidente actual de la CAR es Christian Burgauer quien es a su vez Gerente Comercial de la empresa SVITZER SA, una multinacional que depende de la gigante de los mares Maersk. Explican desde la FESIMAF que “Maersk es una empresa monopólica mundial que se quedó con todos los mercados gracias a la estrategia del dumping, generando a su vez trabajos precarios en otros países, lo que pretende imponer también en Argentina”.
Aseguran que “la empresa SVITZER ingresó a la Argentina en 2017 de la mano del Gobierno de Mauricio Macri ganando una licitación sin tener los buques en Argentina, reduciendo así las tarifas de los servicios en un 80%”. Amplían: “Uno de los funcionarios de aquel momento que generó el ingreso de la empresa fue Ignacio Penco, quien trabajaba en la Subsecretaría de Vías Navegables y de la Marina Mercante; y hoy se desempeña como abogado de la CAR y responde directamente a los intereses de la empresa SVITZER”.
Pese al enrarecido clima que ha tomado la discusión salarial, desde los sindicatos anuncian que “resistirán cualquier tipo de presión empresarial” y que no van a detenerse para conseguir la recomposición salarial de sus representados.
Los gremios que conforman la FESIMAF, creada en noviembre de 2022 y que aglutina a unos 20.000 trabajadores son el Sindicato de Obreros Marítimos Unidos; el Centro de Patrones y Oficiales Fluviales, de Pesca y de Cabotaje Marítimo; el Sindicato Conductores Navales de La República Argentina; el Centro de Jefes y Oficiales Maquinistas Navales; y la Asociación Profesional de Capitanes y Baqueanos Fluviales de la Marina Mercante.
¿Cómo impactará en Argentina? Bunge compró Viterra y se potencia como otro gigante global del agro
Las dos multinacionales agroindustriales confirmaron este martes un acuerdo para fusionarse. Supone el nacimiento de un holding con negocios por U$S 34.000 millones. En 2022, Viterra fue el mayor agroexportador de Argentina y Bunge, el cuarto.
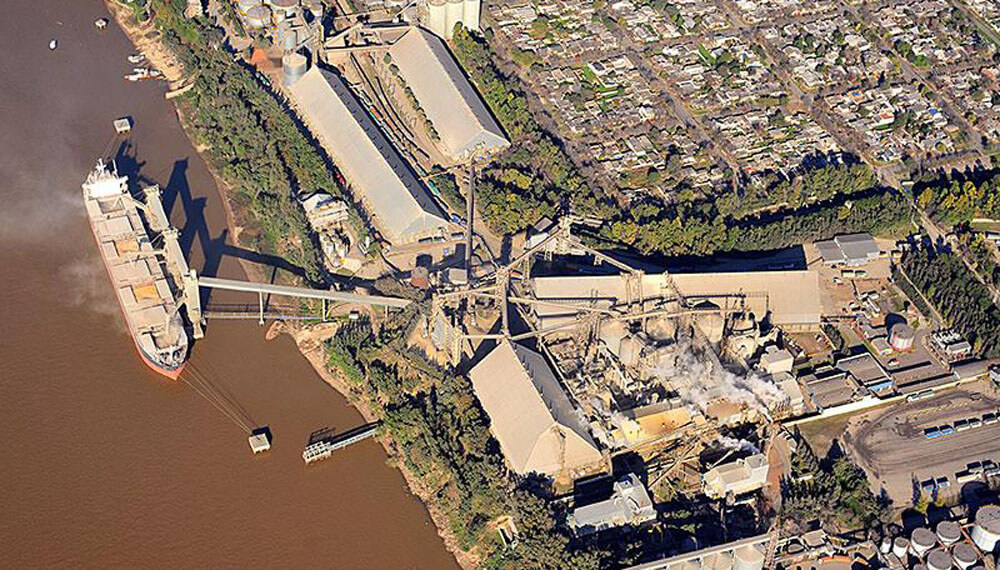 Una de las terminales de Bunge en Argentina, en Puerto San Martín.
Las empresas multinacionales del agro Bunge y Viterra (ex Glencore) confirmaron este martes la decisión de fusionarse para crear un gigante del comercio agrícola de aproximadamente U$S 34.000 millones de dólares, según informó la agencia Reuters.
De esta manera, Bunge ahora escalará de manera de acercarse a la dimensión que tienen sus principales competidores en el mercado agroindustrial: Archer-Daniels-Midland (ADM) y Cargill.
Según el acuerdo, los accionistas de Viterra obtendrán alrededor de 65,6 millones de acciones de Bunge, con un valor de alrededor de U$S 6.200 millones y alrededor de U$S 2.000 millones en efectivo.
Es decir, que la operación se cerró por unos U$S 8.200 millones, a lo que debe sumarse que Bunge también asumirá U$S 9.800 millones de la deuda de Viterra, según el comunicado.
¿IMPACTO EN ARGENTINA?
En este marco, Reuters recordó que Bunge ya es el procesador de semillas oleaginosas más grande del mundo y los analistas dijeron que los negocios de crushing de Viterra podrían enfrentar un escrutinio regulatorio en Canadá y Argentina.
Sucede que Viterra también tiene importantes operaciones en Argentina y es posible que esta fusión deba ser aprobada por las autoridades locales, con el fin de evitar casos de monopolio en la comercialización de granos y subproductos.
Como dato relevante, en 2022 Viterra fue la empresa agroexportadora con más Declaraciones Juradas de Ventas al Exterior (DJVE) registradas, por 12,32 millones de toneladas (15% del total); mientras que Bunge fue la cuarta, con 7,55 millones (9%).
Es decir, que entre ambas, el año pasado concentraron el 22% de las exportaciones de granos y subproductos de Argentina; lo que significa poco más de una de cada cinco toneladas.
En lo que es capital empresario, Bunge posee terminales agroexportadoras en Ramallo y Puerto General San Martín, y también una amplia red de acopios en diversos puntos del interior argentino. Además, es accionista de Terminal 6 (una de las más grandes del país) en Puerto San Martín junto a Aceitera General Deheza (AGD), una sociedad que se replica en la fábrica de bioetanol Promaíz.
Viterra, en tanto, tiene la aceitera más grande del mundo (Renova, en Timbúes) y los complejos bonaerenses de Daireaux y Quequén
DATOS DE MERCADO
Por fuera de nuestro país, la novedad también tiene un impacto lógico y significativo en otras naciones agroexportadoras, como Brasil, donde Bunge el año pasado fue el mayor exportador de maíz y soja; mientras que Viterra fue tercero y séptimo, respectivamente.
Combinadas, las empresas representaron alrededor del 23,7% de las exportaciones de maíz de Brasil en 2022 y el 20,9% de las de soja del vecino país.
Del mismo modo, en Estados Unidos el negocio de compra y venta de granos de Viterra se expandió a través de la compra de Gavilon el año pasado. La fusión mejoraría los negocios de exportación de granos y procesamiento de semillas oleaginosas de Bunge para llevarlo a ser el segundo exportador de maíz y soja del mundo, donde tiene una presencia menor que ADM y Cargill.
Asimismo, el acuerdo también amplía la capacidad física de almacenamiento y manejo de granos de Bunge en el principal exportador de trigo de Australia, donde la compañía actualmente opera solo dos elevadores de granos y una terminal portuaria en la parte occidental del país. Viterra, en cambio, tiene 55 sitios de almacenamiento en el sur de Australia y el oeste de Victoria y seis terminales de exportación de granos a granel.
En Ucrania, el principal productor de girasol del mundo y el mayor proveedor de aceite de girasol, una combinación de Bunge-Viterra tendría tres plantas de procesamiento de semillas oleaginosas en el sur y el este del país, en Kharkiv, Dnipro y Mykolaiv.
LA OPERACIÓN
El equipo de gestión de Bunge, dirigido por el CEO Greg Heckman, quien asumió el cargo principal en 2019 cuando la propia empresa era un objetivo de adquisición, supervisará la empresa combinada.
Bunge dijo que planea recomprar U$S 2 mil millones de sus acciones para mejorar la acumulación del acuerdo a la ganancia ajustada.
Los accionistas de Viterra poseerán el 30 % de la empresa combinada tras el cierre previsto del acuerdo a mediados de 2024, y alrededor del 33 % tras la finalización del plan de recompra.
Cabe recordar que Bunge, el principal productor de aceites vegetales del mundo, también se asoció con el gigante petrolero Chevron y el gigante de semillas y productos químicos Bayer para perseguir la creciente demanda de materias primas de combustibles renovables.
La adquisición de Viterra generaría más ingresos para Bunge, que fueron de U$S 67.200 millones en 2022, más en línea con los de ADM, que registró ventas de casi U$S 102.000 millones el año pasado.
Antes, a principios de 2017, había sido Viterra, entonces conocida como Glencore Agriculture, la que había intentado adquirir Bunge, que entonces estaba valorada en U$S 11.000 millones. El intento fue rechazado.
Arrendamientos en baja: otro costo que disminuye y da impulso a la campaña 2023/24
En Córdoba, la segunda provincia que más granos produce en Argentina, el alquiler agrícola promedio se reduciría medio quintal de soja y 29% en dólares.

La Bolsa de Cereales de Córdoba publicó su primera estimación de arrendamientos agrícolas para la campaña 2023/24, que refleja una baja tanto en quintales de soja como en dólares, constituyéndose en un nuevo costo –como el de los fertilizantes– que se reduce y puede significar un impulso favorable para los productores, luego de los daños que sufrieron por la sequía.
El dato tiene relevancia y es extrapolable a nivel nacional, habida cuenta que Córdoba es la segunda productora nacional de granos, y en muchas ocasiones ha superado a Buenos Aires en lo que respecta a cultivos de verano.
Según la entidad mediterránea, los arrendamientos se posicionan para esta campaña a un valor promedio, para toda la provincia, de 11,5 quintales de soja por hectárea, medio quintal por debajo de la campaña 2022/23.
No obstante, constituye una buena noticia a medias para los productores: la foto no oculta la película y el valor actual sería el segundo más alto de las últimas 12 campañas.
 En este marco, considerando la fijación del precio promedio de la soja a cosecha, se estima que el costo del arrendamiento para la nueva campaña sería de U$S 384 por hectárea, con una cotización de la soja en la posición mayo 2024 de U$S 33,45.
“De esta manera, el costo de arrendamiento promedio disminuiría un 29% respecto a la campaña previa”, resumió la Bolsa cordobesa.

CADA ZONA, UNA REALIDAD DISTINTA
Para la elaboración de este relevamiento, la entidad contó con datos aportados por su red de colaboradores que supera las 400 personas.
Desde su punto de vista, que la reducción de los valores de los alquileres haya sido leve, pese a los pésimos resultados de la cosecha 2022/23, se debe precisamente a que las expectativas productivas para el próximo ciclo son muy favorables.
En este marco, un aspecto a tener en cuenta es que el precio de los alquileres mencionado es un promedio para toda la provincia, donde las realidades son muy distintas, dependiendo de la zona productiva: en el núcleo del sudeste, los valores llegan hasta 17,5 quintales en Marcos Juárez; mientras que en el norte provincial en 8,5 o 9,5 quintales.
 En cuanto a la variación interanual, los montos registraron una disminución en la gran mayoría de los departamentos, salvo Unión (sudeste), con un aumento del 3,4%; y Río Seco (norte), con un alza del 5,6%.
Del otro lado, las mayores caídas ocurren en Tulumba (norte), con una baja del 15%; y en Río Segundo y Santa María (centro), con -12,5%.
CAMBIO DE MODALIDADES
Otro aspecto que reveló la Bolsa cordobesa es que para fijar el precio de la soja al valuar el costo en dólares del arrendamiento, las principales modalidades son los pagos mensuales (25,14%), semestrales (19,67%) y trimestrales (18,58%).
Esto representa gran diferencia respecto al último informe, en el cual el 32% se daba bajo la modalidad de 50% siembra y 50% cosecha.
“Esto podría reflejar incertidumbre respecto a la campaña futura por parte de los arrendadores principalmente, teniendo en cuenta los resultados de la 2022/23 y de las condiciones de partida que deja para la presente”, analizó la entidad mediterránea.
También debe recordarse que en el último ciclo hubo tres etapas de “dólar soja” y es posible que los propietarios estén buscando pagos mensuales o trimestrales, para capturar la mejora que supone ese tipo de cambio diferencial.
En este marco, la modalidad continúa con los pagos a cosecha (10,38%), ya sea tomando un promedio de los primeros días de mayo o cuando se finalizan las labores de trilla; un pago anual (9,29%), 50% siembra y 50% cosecha (8,20%); un pago a disposición del arrendatario (5,46%) y en última instancia se estaría optando por un único pago adelantado (3,28%).
OTRAS PROVINCIAS
En tanto, la Bolsa de Cereales de Córdoba también publicó las estimaciones correspondientes a Santiago del Estero, San Luis y La Pampa, según el siguiente detalle:
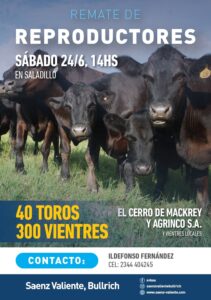
De agrinco SA vienen 40 toros Angus P C
Y 80 vacas GP
De El cerro de Mackrey 12 toros Angus P C y 40 vaq G P
Inflación: el litro de leche cruda en tranquera ya superó los $ 100 en algunas provincias
Según los datos oficiales de la Dirección Nacional de Lechería, el precio pasó la barrera de los tres dígitos en Salta y San Luis, y en algunas cuencas de Buenos Aires y de Entre Ríos.

La Dirección Nacional de Lechería (DNL) dio a conocer este martes el primer tablero de comando sectorial correspondiente a mayo, referido a los precios pagados por las usinas lácteas a los tamberos por el litro de leche cruda entregado en tranquera.
En base a los datos del Sistema Integrado de Gestión de la Lechería Argentina (Siglea), el informe oficial señala que, en promedio, el valor se situó en $ 96,58 por litro, lo que significa un 8,1% más que en abril y un 112% más que hace un año.
De esta manera, los establecimientos lecheros estarían al menos pudiéndose cubrir de la inflación anual, que según el INDEC fue del 108,8% en abril.
No obstante, aún no alcanzarían a cubrir los $ 115 que la Cámara de Productores Lecheros de la Cuenca Oeste de Buenos Aires (Caprolecoba) estima que necesitan como valor de equilibrio, para que la actividad realmente sea rentable y sustentable económicamente.
A TRES CIFRAS
El impacto de la inflación ha hecho que, en algunas provincias y cuencas particulares, por primera vez los tambos estén recibiendo más de $ 100 por litro.
Es el caso de los productores de San Luis, con $ 102,75; y Salta, con $ 101,18. No obstante, se trata de territorios donde la lechería tiene una incidencia marginal.
En zonas con mayor relevancia de este sector, como Buenos Aires, el precio llegó a $ 104,98 en la cuenca Abasto Norte y a $ 100,13 en la Oeste (promedio de $ 100,74 en toda la provincia); mientras que en la Este de Entre Ríos se ubicó en $ 100,67 (promedio $ 95,90 por el menor valor del oeste).
Balance positivo para Agroactiva: convocó a más de 200.000 visitantes
En los stands de la muestra se destacaron la maquinaria agrícola, las automotrices y la ganadería, entre otros rubros. Los principales referentes de la oposición presentaron sus propuestas para el campo

Por espacio de cuatro días, la 29° edición de AgroActiva se transformó en el punto de encuentro del campo.
Los stands de la muestra, que convocó a más de 200.000 visitantes, fueron el ámbito ideal para ponerse al día con las novedades de la maquinaria agrícola, la ganadería y un amplio abanico de actividades vinculadas al sector más pujante de la economía nacional.
Las marcas más destacadas de maquinaria estuvieron en la feria, en rubros como siembra, cosecha y tractores, entre otros. Esta presencia se complementó con las tradicionales muestras dinámicas, que en esta ocasión incluyeron actividades de pulverización, fertilización, drones y siembra.
Con el correr de los años, la muestra sumó presencia ganadera, situación que este año se ratificó con una nutrida agenda de remates. Es el caso de Agricultores Federados Argentinos (AFA), que llevó a cabo un remate récord, con 4.000 cabezas en pie.
También agregó por primera vez la categoría de faena a sus tradicionales ventas en la muestra. Ambos remates realizados, de faena e invernada, fueron seguidos por cientos de personas que llegaron hasta allí convocados por AFA.
Asimismo, se realizó la jura, clasificación y entrega de premios de las razas Hereford, Shorthorn, Limangus, Bradford y Angus en bovinos. Además, hubo una fuerte presencia de ovinos de distintas razas.
Por el lado de las capacitaciones, reconocidos expertos y profesionales compartieron su experiencia y conocimientos a través de las conferencias especializadas. Los temas abordados incluyeron sustentabilidad, inteligencia artificial, cultivos y malezas, agricultura de precisión, igualdad de género y venta de granos, entre otros temas.
AGENDA ELECTORAL
Muchos de los candidatos electorales visitaron AgroActiva, y eligieron a la exposición como escenario para poder acercarse a las personas y brindar su punto de vista en diferentes temas. Uno de ellos fue Horacio Rodríguez Larreta, jefe de Gobierno de la ciudad de Buenos Aires, quien recorrió la muestra y realizó una conferencia de prensa.
También pasaron Carolina Losada, precandidata a gobernadora de Santa Fe; Lilita Carrió, líder de la coalición cívica y referentes de la Mesa de Enlace.
LINEAS FINANCIERAS PARA LA PRODUCCIÓN
Por su parte, tanto el Banco Nación como el Nuevo Banco Santa Fe lanzaron líneas de financiamiento exclusivas para los negocios que se realizaron dentro de la muestra.
El secretario de Agricultura,José Bahillo, suscribió una carta de compromiso con la presidenta del Banco Nación, Silvina Batakis, a través de la cual se acordaron condiciones especiales para acceder a la línea de crédito destinada a la adquisición de maquinaria agrícola de origen nacional e insumos, en AgroActiva 2023.
La oferta de crédito fue de $60.000 millones, contó con una bonificación de tasa de 5 puntos porcentuales, lo que resulta una tasa final de 59% y contempla a los productores PyMEs y clientes del Banco que asistieron a la muestra.
En tanto, la provincia de Santa Fe impulsó una línea de financiamiento para la compra de maquinaria agrícola en la exposición.
Heladas en la región pampeana: efectos positivos para la siembra del trigo
Se produjo el primer evento generalizado de este tipo en lo que va del año. ¿Cuáles son las consecuencias para la zona núcleo?

En las últimas horas se produjeron heladas generalizadas en gran parte de la región pampeana, constituyendo el primer evento de este tipo en lo que va del año.
Este fenómeno, con temperaturas que oscilaron entre -2°C y -10°C, van a favorecer las labores de siembra para la campaña fina, en particular en aquellos lugares donde había excesos hídricos que impedían llevar a cabo la siembra.
Si bien la sequía sigue presente en amplias franjas del territorio, el este de la zona núcleo veía afectada su posibilidad de siembra por excesos de humedad. Las heladas producidas en las últimas horas favorecerán particularmente a esta región, según informaron este lunes desde la Guía Estratégica para el Agro (GEA) de la Bolsa de Comercio de Rosario (BCR).
«Estas bajas térmicas van a favorecer las labores de siembra para impulsar la campaña fina, en particular la siembra de trigo, en los lugares donde habían excedentes hídricos que impedían llevar a cabo la siembra de de de de estos cereales», indicó la analista de GEA Florencia Poeta, quien agregó que «también van a favorecer el secado de los maíces tardíos, que aún continúan en pie en la región».
El fuerte descenso de la temperatura ya había sido adelantado por GEA en su informe de la semana pasada, cuando se anticipaba el ingreso de un sistema frontal frío, que iba a generar una baja de las temperaturas a partir de la noche del viernes 9. «A partir del domingo 11 de junio gran parte del área estará afectada por temperaturas entre 0 y -2°C, alcanzando valores extremos de -2 a -4°C», indicaba el documento.
En dicho reporte se planteaba que, a la fecha, solo se había sembrado el 18% de trigo en la región núcleo: se habían implantado 164.000 de las 910.000 hectáreas intencionadas. «Es la siembra más atrasada de las ultimas 5 campañas», concluía el informe.
En su informe actualizado de este lunes, GEA planteó que «hace tan solo cuatro días las temperaturas eran más parecidas a las de verano que a las del invierno: con máximas que oscilaban los 24 y 26°C. A partir del día viernes 9, el ingreso de un sistema frontal frio provocó un gradual descenso térmico que culminó con heladas meteorológicas».
«En el día de hoy (lunes 12 de junio) los termómetros se hundieron casi 30° y los suelos de la región amanecieron cubiertos de un manto blanco que traspasó las fronteras de GEA y abarcó casi la totalidad de la región pampeana. En San luis, Villa Reynolds registró -8,7°C y en Córdoba, la capital provincial marcó -5,7°C. En La Pampa, Gral. Pico marcó -5,5°C y en Buenos Aires, Bahía Blanca llegó a -4,4°C», agregó.
«Se trata del evento más frio en lo que va del año -completó-. Casi todos los termómetros de las estaciones meteorológicas de la red GEA quedaron sumergidos bajo el cero con registros más bajos hacia el oeste. El sudeste cordobés marcó entre 3 y 5 grados bajo cero: Hernando con -6,1 y Canals con -4 °C fueron los valores más extremos».
MARTINI MAQUINARIAS
Cinco gráficos clave para seguir en los mercados mundiales de materias primas esta semana
Los futuros europeos del gas natural retrocedieron tras registrar la mayor subida semanal desde agosto

Los entusiastas del biodiésel esperan con expectación el anuncio que realizará esta semana la Agencia de Protección Medioambiental de Estados Unidos sobre la cantidad de productos renovables que deben mezclarse en el suministro de combustible del país. Mientras tanto, los futuros europeos del gas natural retrocedieron después de experimentar la mayor subida semanal desde agosto. Aquí presentamos cinco gráficos que hay que tener en cuenta en los mercados mundiales de materias primas.
Gas Natural:
Los precios del gas en Europa se desplomaron el lunes, reduciendo parte del avance de la semana pasada y destacando la volatilidad continua del mercado. El aumento del 35% en el precio del gas holandés de referencia para el primer mes de la semana pasada, el mayor desde agosto, se debió a las previsiones de calor que indicaban una demanda mayor de lo esperado. Además, se observan señales de una competencia emergente de Asia por el gas natural para calefacción y generación de electricidad.

Esto ha llevado al contrato de futuros equivalente en dólares estadounidenses a tener un precio superior al Marcador Japón-Corea, la referencia asiática, por primera vez desde mediados de mayo. Tanto Europa como Asia compiten por los envíos de gas natural licuado de los Estados Unidos y Oriente Medio.
Renovables:
La producción de gasóleo renovable está en auge en Estados Unidos, con una capacidad que se espera que alcance los 385,000 barriles diarios en 2025, más del doble de lo registrado a fines de 2022, según datos de la Administración de Información Energética. Los generosos incentivos federales han contribuido a impulsar el aumento de la producción de este combustible ecológico fabricado a partir de cultivos y grasa animal, que puede reemplazar al gasóleo derivado del petróleo.

Esta semana, la Agencia de Protección Medioambiental decidirá la cantidad de gasóleo de biomasa que debe mezclarse en el suministro de combustible del país en los años 2023, 2024 y 2025, ante la preocupación de que los objetivos propuestos subestimen la producción potencial.
Agricultura:
El cinturón maicero de Estados Unidos será uno de los principales focos de atención en los mercados con la publicación de las condiciones de los cultivos el lunes y el informe semanal sobre la sequía el jueves. La sequía moderada a intensa ha afectado al 45% de los cultivos de maíz, en contraste con el 19% del año pasado. A pesar del clima seco, el Departamento de Agricultura de los Estados Unidos decidió la semana pasada no cambiar sus estimaciones sobre el rendimiento del maíz nacional, dejando a los operadores con incertidumbre sobre el estado de la cosecha hasta que se publique la próxima estimación en julio. El precio del maíz para entrega en diciembre ha caído un 11% este año en Chicago.

Metales:
El cobalto será un tema destacado esta semana, ya que la República Democrática del Congo, el mayor productor mundial de este metal clave para las baterías, acoge una conferencia sobre minería.
El precio de este metal utilizado en las baterías de los autos eléctricos y la electrónica ha caído casi un 30% este año, llegando a US$ 13.90 la libra, según datos de Fastmarkets. Esto se debe a una demanda mundial mediocre y a un aumento en la oferta por parte de Indonesia, el nuevo segundo productor más grande. Goldman Sachs Group Inc. pronostica una debilidad en los metales para baterías, como el cobalto, el litio y el níquel, en la segunda mitad de 2023 debido a un exceso de oferta.

Petróleo:
El precio del petróleo ha experimentado un declive durante la tercera semana consecutiva debido a la preocupación continua por la demanda. Goldman Sachs Group Inc. ha reducido nuevamente su pronóstico de precios. A pesar de los sorprendentes recortes de producción por parte de la OPEP+ y Arabia Saudita, los futuros del petróleo han caído alrededor de un 15% este año debido a una recuperación más lenta de lo esperado en China.
Esta semana, los operadores petroleros estarán atentos a los informes mensuales de la Organización de Países Exportadores de Petróleo y la Agencia Internacional de Energía en busca de pistas sobre la dirección de la oferta y la demanda, lo que podría ejercer una mayor presión sobre los precios.

Agrolatam.com