Información actualizada del campo bonaerense
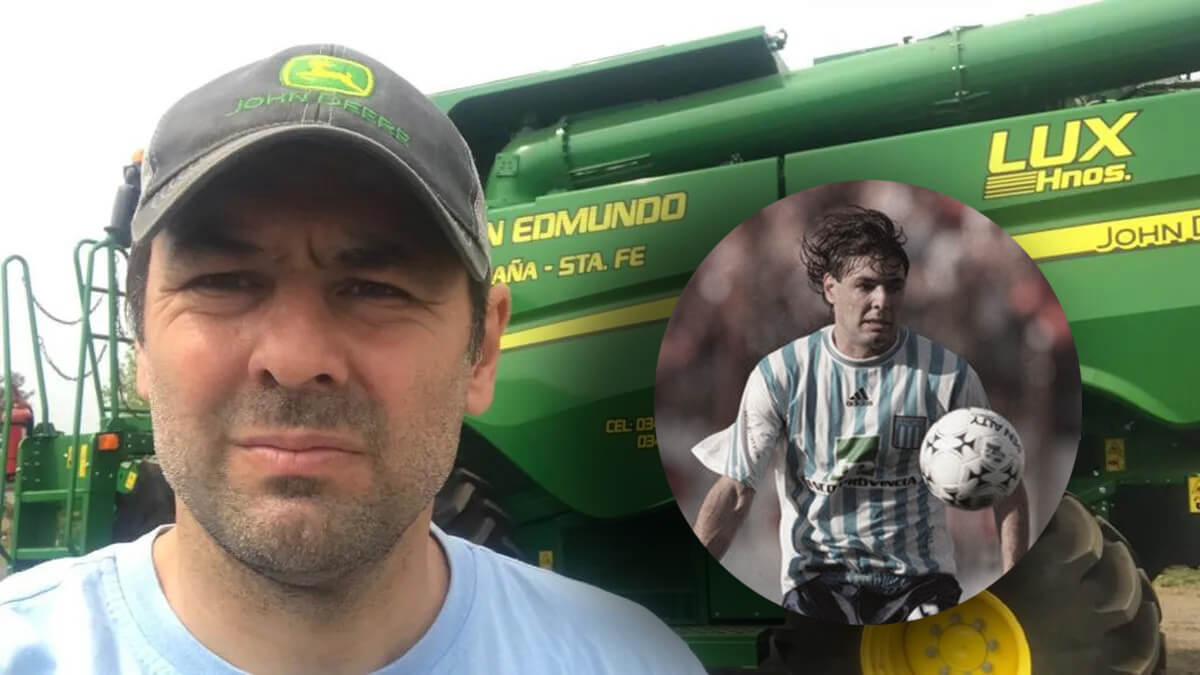
El exjugador de Racing y otros clubes del fútbol argentino hoy se dedica a los servicios agropecuarios. Remarcó que la cosecha fue un desastre y que «lo peor es que no se va a sembrar trigo, porque no hay perfil». También afirmó: «Aún no se está notando el verdadero impacto de todo esto».
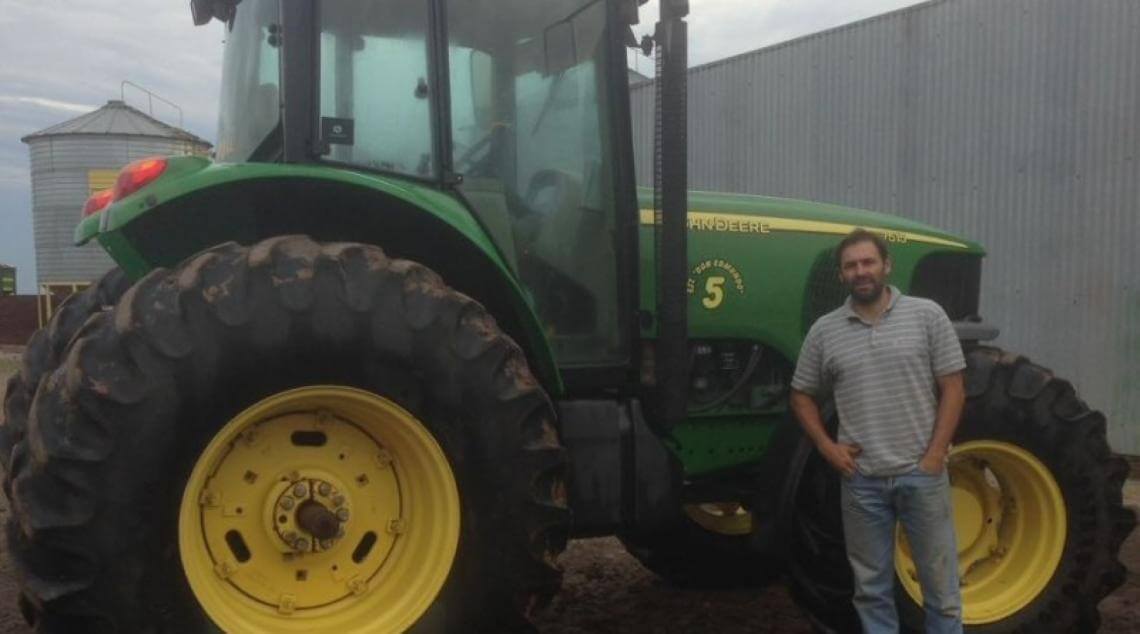
“En la zona nuestra, la cosecha fue un desastre. Nos vamos a defender un poco con las máquinas en la zona de Viamonte y Tres Arroyos, en el sur de Buenos Aires. Pero en lo que es la zona núcleo es desolador”, graficó Javier Lux a Infocampo acerca del panorama de los cultivos en la zona de Carcarañá.
El exvolante de Racing, Belgrano, Talleres, Estudiantes de La Plata, Instituto, Banfield y Arsenal hoy se dedica a ser contratista agropecuario, y le puso palabras a una preocupación que se plasma con el paso de los días: los efectos que va dejando la sequía.
“En nuestro campo propio no pasamos de los 10 quintales. Y creo que lo peor es que no se va a sembrar trigo porque no hay perfil, no anuncian lluvia y falta todavía un año para recolectar el próximo cultivo”, expuso y agregó que “ese será el problema de mayor gravedad”.
 Para Lux “ese será el problema de mayor gravedad. Yo creo que todavía no se está notando el verdadero impacto de todo esto, y creo que junio será determinante”, manifestó.
“Acá en comercios locales han cerrado las cuentas corrientes y no dan más fiado, eso sí se terminó. Pero creo que el golpe aquí en Carcarañá aún no pegó del todo”, sostuvo.
Según graficó, gran parte de la preocupación en el sector pasa por las renegociaciones de los contratos asumidos. “Es todo incertidumbre y son todas negociaciones. El panorama es crítico totalmente”, cerró.
En tanto, Gustavo Tacchi es colega de Lux y su zona de desarrollo en la actividad gira en torno a la ciudad de Rufino, con extensiones al sudeste cordobés y también el noroeste bonaerense. Y aportó su mirada.
“Acá aún no se nota ese freno en la cadena de pagos, pero yo creo que será una constante. Está complicado y los rindes fueron muy bajos, mucho menos de lo esperado, y creo que se va a notar”, sostuvo en diálogo con este medio.
Si bien aseguró que los costos estimados para las labores podrán cubrirse, no visualiza que los productores hagan mayores desembolsos ante un panorama de incertidumbre.
“Mal que mal la gente viene levantando la cosecha y los costos se cubrirán. Pero no habrá gastos sin justificación”, mencionó.
Por eso, en ese cuadro de situación empieza a mirarse de reojo al trigo que se viene, y que está cada vez más cerca. “Acá el trigo no está ni en miras. Nada. No hay chance de que se siembre porque no hay humedad y todos los presupuestos de lo que puedas llegar a hacer son para abril, mayo del año que viene”, aseguró.
“Eso será una complicación enorme tanto para nosotros como para el Gobierno”, cerró.
Por su parte, el analista de mercados agropecuarios Sebastián Salvaro, co-fundador de la Consultora AZ Group, consideró importante hacer la disgregación del trigo y su producción de acuerdo a la zona. Y desde ese punto analizó los meses que vienen.
“Se puso complicado el panorama, pero hay que disgregar cuál es la zona que empuja producción triguera: si es a nivel país, Balcarce, Mar del Plata, Tres Arroyos y el resto de la zona del sur bonaerense aportan el 40% del volumen del trigo nacional. Allí están en una condición diferente y vienen relativamente bien”, comparó.
Incluso matizó con respecto a los trigos que se pueden utilizar, ya sea los de ciclos largos como los de ciclo corto. “Esos últimos pueden estar hasta agosto sembrándose”, cerró.
La entidad solo ha podido comprar el 34% de las divisas aportadas por el campo, cuando en los planes anteriores adquirió cerca del 60%. Así, las reservas netas “se acercan peligrosamente a cero”, advirtió la Fundación Mediterránea.
“La decepción con la tercera versión del ‘dólar soja’ acelera los tiempos; ¿en qué dirección?”.
Así es el título del documento que encabeza el informe de coyuntura semanal elaborado por el Instituto de Estudios (IERAL) de la Fundación Mediterránea, con los economistas Jorge Vasconcelos y Maximiliano Gutiérrez como autores.
En el mismo, hacen un pormenorizado análisis de la crítica situación financiera en la que está sumida la Argentina, y donde el fracaso del “dólar soja 3” tiene un rol muy importante.
“Con las reservas netas del Banco Central acercándose peligrosamente a cero entre fin de abril y principios de mayo (brutas en torno a 35,9 mil millones de dólares), luego de casi tres semanas de vigencia del ‘dólar soja III’, inevitablemente se encendieron todas las luces de alarma”, subraya el reporte.
Esta imposibilidad de la entidad financiera madre de hacerse de dólares, en medio de una demanda incesante por la moneda estadounidense, es lo que explica que en el mercado de futuros se esté negociando un precio implícito de $ 360 por dólar, lo que significa una devaluación esperada sobre el valor oficial del 60% en apenas cuatro meses.
Vasconcelos y Gutiérrez le ponen números a este fenómeno: desde que comenzó el “dólar soja 3” a mediados de abril, el BCRA solo ha logrado tener un saldo de compras netas de divisas prácticamente nulo, de apenas U$S 35 millones.
Esto contrasta, por ejemplo, con los U$S 3.978 millones y U$S 1.315 millones de las primeras tres semanas de las etapas 1 y 2 del Programa de Incremento Exportador (PIE), respectivamente.
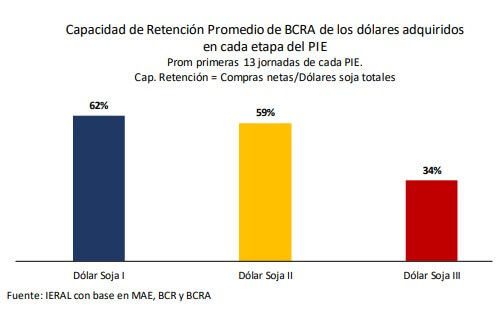
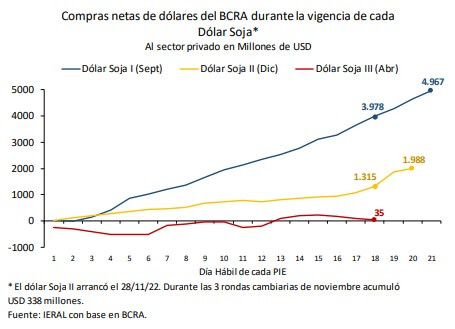 Y si bien las liquidaciones actualmente también están siendo menores que en aquellas ediciones -U$S 1.613 millones, contra U$S 1.824 millones y U$S 5.008 millones-, la realidad es que el Banco Central apenas ha logrado adquirir el 34% de los dólares aportados por el campo, cuando en las versiones previas compró el 60%.
Por consecuencia, el “dólar soja 3” ni siquiera ha podido ser al menos una aspirina para el dolor de cabeza del Banco Central de la pérdida constante de reservas: el primer cuatrimestre terminó con un saldo de ventas netas de divisas por casi U$S 3.000 millones.
 De todos modos, “más allá del severo problema introducido por la sequía, la dificultad de la Argentina para recuperar reservas externas tiene que ver con las políticas macro. Al persistir en el déficit fiscal, con predominio del gasto y falta de ahorro, se empuja a un déficit cada vez más pronunciado en la cuenta corriente del balance de pagos siendo que, ante el nulo ingreso de capitales, la única forma de aumentar reservas es lograr superávit en esa variable”, agregan los investigadores.
Para Vasconcelos y Gutiérrez, el “dólar soja” difícilmente se transforme en una solución, habida cuenta también que es un esquema de incentivos decreciente: el supuesto beneficio del tipo de cambio de $ 300 se licúa demasiado rápido ante la constante devaluación del dólar oficial y también de la opción Contado Con Liquidación (CCL).
Por ejemplo, los economistas señalan que, durante la etapa 1 del “dólar soja”, el CCL subió 7%, mientras que en la etapa 2, lo hizo 6,5%. Ahora, producto de la sorpresa inflacionaria y el ruido político, el CCL ya se incrementó 11%, en una suba que llegó a tener un pico del 15% cuando el dólar blue rozó los $ 500.
En este contexto, la única “buena” noticia macroeconómica en este contexto es que, al tener que pagar con un tipo de cambio diferencial solo un tercio de los dólares generados por el “dólar soja”, la emisión monetaria actual producto del PIE es mucho menor que en las ediciones anteriores.
“En términos de la base monetaria del arranque de cada ventana de ‘dólar soja’, en la tercera versión la emisión de pesos se está ubicando en un nivel equivalente al 4,7 %, cuando durante la versión de ‘dólar soja I’, la emisión fue equivalente al 27,3 % de la Base Monetaria del momento de arranque”, señalan desde el IERAL.
Según el reporte mensual del INTA Marcos Juárez, hay elevadas poblaciones de ambos insectos que pueden causar problemas en alfalfas, verdeos y cultivos invernales. El gusano blanco, otra luz amarilla.
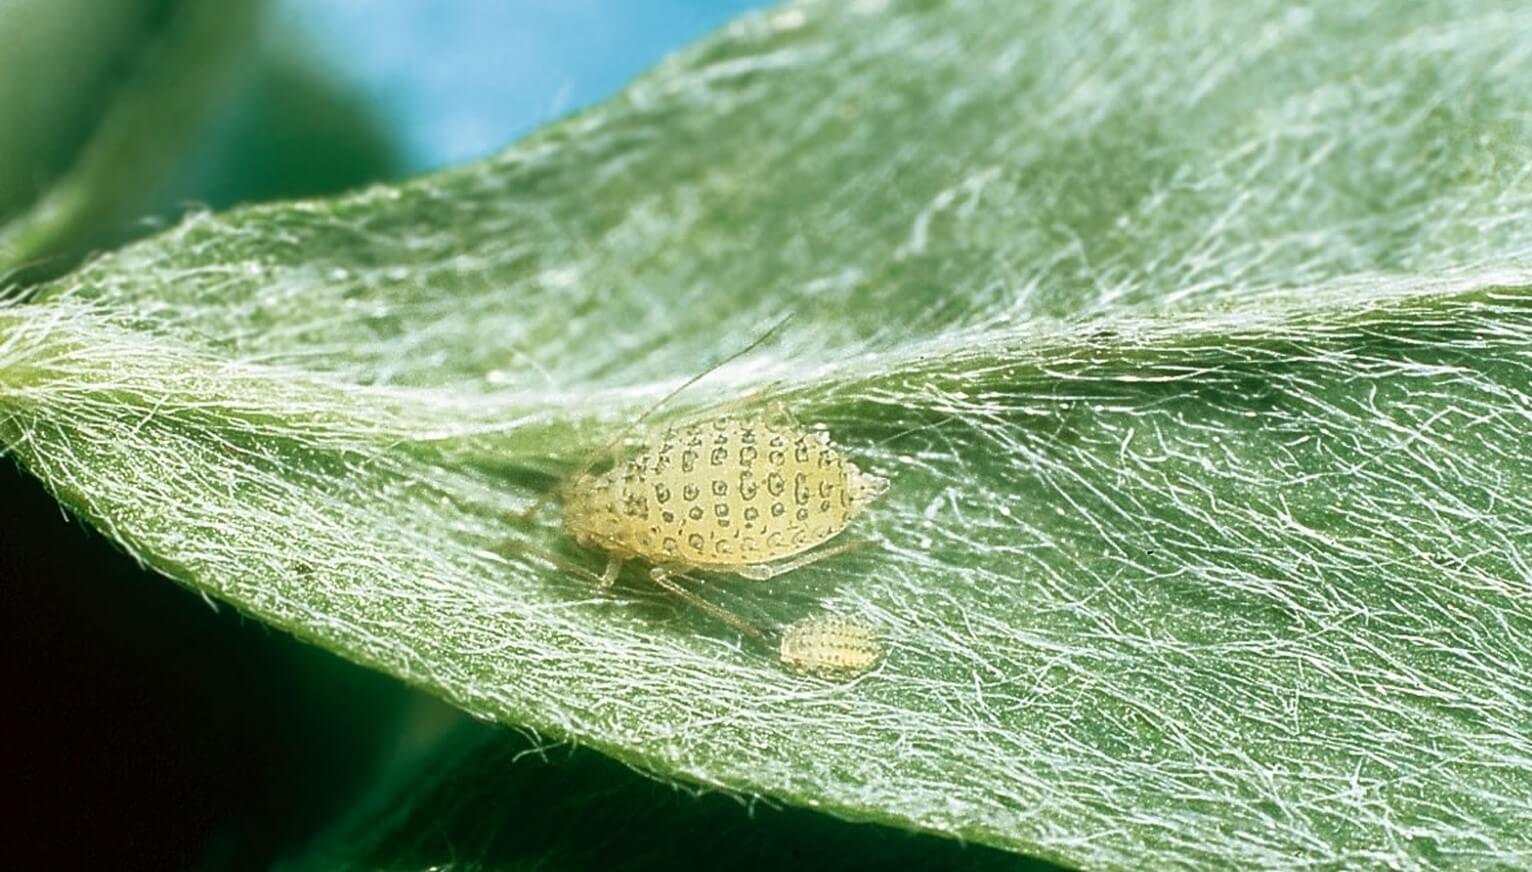
El INTA Marcos Juárez dio a conocer un nuevo informe de “alarma de plagas” en el que alerta por el riesgo de ataques de trips y pulgones a pasturas y cereales de invierno que han sido recientemente implantados.
En el caso de los trips, los investigadores Emilia Balbi y Fernando Flores, encargados de elaborar este reporte mensual, recordaron que hubo elevadas poblaciones durante la campaña gruesa, favorecidos por las condiciones ambientales que reinaron durante la primavera y verano.
El problema, según advirtieron, es que “aún quedan poblaciones residuales, y al estar pronosticado un aumento de temperatura para los últimos días de abril y los primeros de mayo, esta generación puede ocasionar daños en pasturas de reciente implantación de alfalfa, verdeos y consociaciones”.
En cuanto a los pulgones, se detectó específicamente pulgón del maíz (Rhopalosip- hum maidis) en malezas, que podrían “mudarse” y causar perjuicios en verdeos y cereales de invierno recientemente implantados, principalmente en avena y cebada.
Por otro lado, el informe subraya la necesidad de estar atentos ante la presencia de altas poblaciones de gusanos blancos.
“Durante el pasado verano se observó una abundante población de adultos de D. abderus en el campo, al igual que de Anomala testaceipennis, esta última incluso ocasionando daños en lotes de soja”, recuerda el estudio.
En este marco, menciona que los lotes con alta infestación se pueden detectar mediante la presencia de montículos de tierra que se forman por el movimiento de estas larvas hacia la superficie luego de una lluvia, aunque con suelo seco o luego de días ventosos, los montículos pueden no estar presentes al momento del monitoreo.
“Tener en cuenta que el complejo de gusanos blancos incluye más de una especie, siendo D. abderus, C. signaticollis y A. testaceipennis las de mayor abundancia. Es importante confirmar la presencia de la plaga mediante excavación antes de tomar una medida de control, ya que la larva de D. abderus tiene mayor relevancia económica”, añade el informe.
Y agrega que la infestación suele presentarse en forma de rodales o sectorizada, mientras que en lotes en los cuales se ha detectado una población inicial en campañas anteriores, la predisposición al ataque es mayor.
Por eso, se sugiere un umbral de control de cinco larvas por metro cuadrado, y la utilización de curasemillas para prevención de daño inicial en trigo, en aquellos lotes con detección de la plaga en poblaciones de consideración.
Según el analista ganadero Vïctor Tonelli, la falta de agua afectó al 80% del rodeo vacuno en Argentina. Entre otros problemas, generó 1,5 millones de vientres improductivos, y un destete que se reducirá entre 6% y 8%.

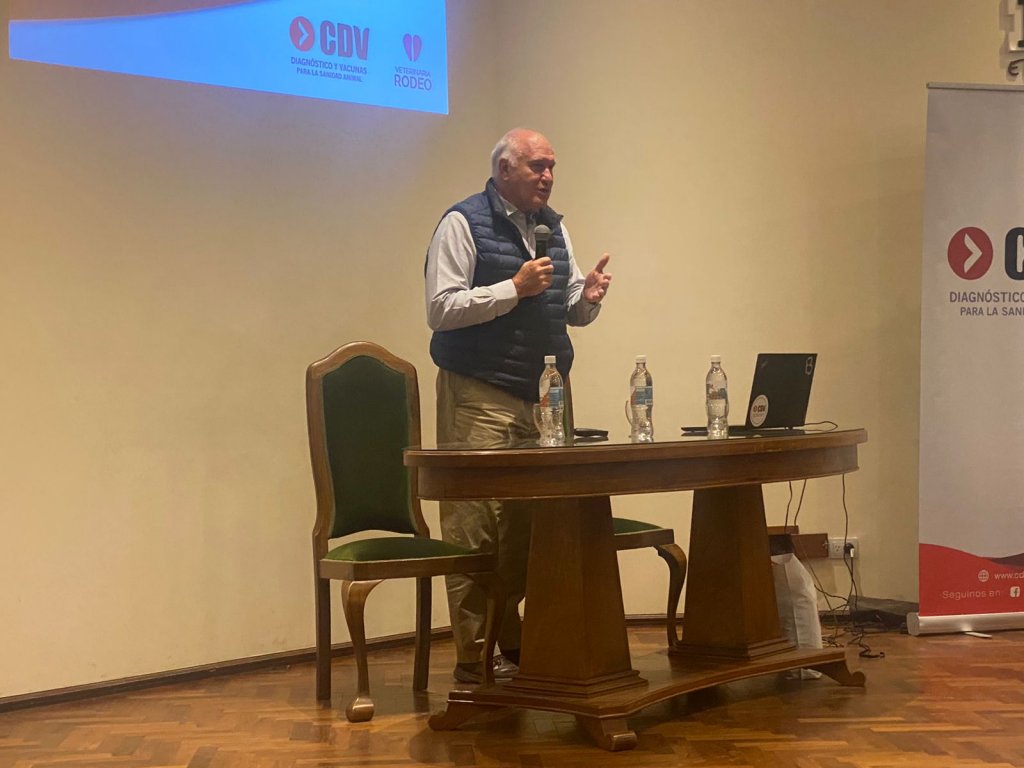
En el marco de una jornada ganadera que se desarrolló en la Sociedad Rural de Jesús María (Córdoba), el analista ganadero Víctor Tonelli proyectó las expectativas para los próximos años, a partir de una serie de factores limitantes para la producción.
Más allá de los problemas específicos de la ganadería a nivel productivo, en los últimos cuatro años el escenario internacional provocó incertidumbre y volatilidad a partir de una serie de factores.
Así, la Peste Porcina Africana, la pandemia de Covid-19, la guerra entre Rusia y Ucrania y los problemas financieros y bancarios en Estados Unidos también forman parte de la agenda ganadera.
A estos factores de coyuntura, la crisis climática y ambiental está cambiando la forma en que se producen y consumen los productos ganaderos.
Para Tonelli, los productores ganaderos y los consumidores deberán adaptarse a estos cambios, tanto para asegurar la sustentabilidad productiva como para satisfacer a consumidores cada vez más exigentes y no perder mercados internacionales.
En su disertación, durante el evento organizado por el laboratorio CDV, Tonelli explicó que la merma de recursos forrajeros reducen los niveles de producción ganaderos y generarán una presión alcista en los precios.
“El mercado de Argentina ha sido un claro ejemplo de cómo la seca es el factor que más ha impactado en el resultado del negocio”, sostuvo.
El analista puso números a esta situación y detalló que la sequía afectó a casi el 80% del stock vacuno argentino, que se traducirá en una baja de preñez de 6% a 8%.
“Esto representa alrededor de 1,5 millones de vacas adicionales vacías que provocarán una caída de alrededor de 1,3 millones de terneros menos, impactando negativamente sobre los resultados del 2024”, advirtió.
Para Tonelli, este alto volumen adicional de vientres improductivos generó una sobreoferta en el mercado y presionó la faena de vacas, que en el primer trimestre de 2023 creció un 27% interanual.
En paralelo, señaló que a diciembre 2022, el stock de terneros llegó a 15,4 millones de cabezas, una de las cifras más elevadas de los últimos diez años.
“Los productores se ven obligados a liquidar para generar un mayor equilibrio entre oferta y carga y esto provoca una baja de precio de entre el 5 y 10%”2, consideró.
Por otro lado, consideró que este escenario genera oportunidades para los engordadores a corral, a pesar de la suba del maíz. “Los corrales están llenos y con un nivel muy superior, en el primer trimestre han superado un 37% lo cual también atenta contra la recuperación del precio del ternero”, concluyó.

En medio de un contexto inflacionario y de caída del nivel de actividad por las consecuencias de la sequía, siguen registrándose subas importantes en los costos del transporte de carga. Así lo reflejó el índice mensual que elabora la Federación Argentina de Entidades del Autotransporte de Cargas (Fadeeac).
Durante el mes pasado, los costos subieron un 7,75% mensual y un 131% interanual. Además, en el primer cuatrimestre del presente año, los mismos subieron un 29,3%. A todo esto, desde la entidad señalaron que el sector atraviesa un momento de elevada preocupación, ya que las proyecciones de inflación de mayo tienen un piso de incremento de los costos del 8%, por la entrada en vigencia de la tercera cuota del convenio colectivo y del incremento del gasoil en torno al 4,5%.»El transporte de cargas continúa operando en un contexto económico inflacionario general, con un panorama que se volvió aún más complejo durante la primera parte de 2023 dada la severidad de la sequía y el menor crecimiento esperado de la economía mundial. Y a pesar de que 2022 marcó el récord de inflación doméstica más alto de los últimos 20 años (94,8%), los costos del autotransporte de cargas superaron por varios puntos esa cifra (121%)», advirtieron desde la Federación.
Según explicó el informe privado, en abril pasado hubo una suba en la mayoría de los rubros que estudia la entidad, «con la particularidad de la fuerte tracción sobre el índice general de los rubros vinculados al equipo de transporte, influidos por el salto de los tipos de cambio alternativos». En ese sentido, se detalló que el mayor incremento fue en el rubro «Costo Financiero» con un 24,82%, como consecuencia de las subas de las tasas de interés.
Además, se registraron los siguientes aumentos: Seguros (22,6%); Material Rodante (13,71%); Reparaciones (13,6%); Lubricantes (7,5%); Neumáticos (7,25%) Gastos Generales (4,98%) y Combustible (4,2%). Mientras tanto, los rubros Personal, Peaje, y Patentes no registraron modificaciones respecto al tercer mes del presente año.
Hay que recordar que el índice de costos, que es producido mensualmente por el Departamento de Estudios Económicos y Costos de FADEEAC a partir de datos primarios y una estructura de costos obtenidos de manera independiente, y auditado en su metodología estadística por el Centro de Investigación en Finanzas de la Universidad Di Tella, contempla a 11 rubros que impactan directamente en los costos de las empresas de transporte de cargas de todo el país, y es referencia en buena medida para la fijación o ajuste de las tarifas del sector.
En torno al impacto de la sequía en el nivel de actividad del transporte de carga, como consecuencia de la menor producción, según un trabajo del consultor Ernesto Ambrosetti, las mermas en volumen de granos estimadas se traducirán en 1,7 millones menos de viajes de camión, que equivalen a USD 1.300 millones que no ingresarán a los transportistas y con ello habrá una caída en la demanda de combustible, neumáticos, lubricantes, repuestos y servicios en las rutas.
Por último, la Bolsa de Comercio de Rosario (BCR) especificó que en lo que va del año, el ingreso de camiones con trigo, maíz y soja a los puertos y plantas del Gran Rosario se encuentra por debajo del período comparable de años anteriores en todos los meses.
En este contexto, el 2023 se perfila a terminar con un acumulado de apenas 808.000 camiones con los mencionados cultivos arribados a los puertos y plantas de la región, un 60% menos que el 2022 y que el promedio de la última década.


En abril, el índice de la FAO para los precios de la carne alcanzó una media de 114,5 puntos, lo que representa 1,5 puntos más, o lo que es lo mismo, un 1,3 %, que en marzo. A pesar de esta subida, los precios de la carne se sitúan en abril 7,4 puntos (6,1 %) por debajo de su valor en el mes correspondiente del año pasado.
En abril, los precios internacionales de la carne de porcino fueron los que más subieron, debido al aumento de las compras de importación por parte de los países asiáticos y a las continuas limitaciones de la oferta en varios de los principales exportadores, debido a los elevados costes de producción y a problemas zoosanitarios.
Entretanto, los precios mundiales de la carne de aves de corral repuntaron, tras nueve meses de descensos continuos, debido al aumento de la demanda de importaciones procedentes de Asia, mientras continuaban en muchas regiones las limitaciones de la oferta derivadas de los brotes generalizados de gripe aviar.
Los precios internacionales de la carne de vacuno también aumentaron, en respuesta a una disminución de la oferta de ganado para sacrificio, especialmente en Estados Unidos de América.
Por su parte, los precios de la carne de ovino se mantuvieron estables, ya que las elevadas disponibilidades de exportación de Oceanía casi igualaron el aumento de las importaciones de los países asiáticos y de Oriente Medio.


La producción local de girasol mostró solidez frente a la agotadora sequía que vivieron los cultivos durante la pasada primavera y el verano. Ayer la Bolsa de Cereales de Buenos Aires informó la finalización de la cosecha, la cual alcanzó un nivel de 3,9 millones de toneladas, un 15% de incremento en relación a la campaña pasada y la cifra más destacada en al menos 13 años. Además, el rendimiento promedio se ubicó en 19,9 quintales por hectárea y la siembra fue de 1,9 millones de hectáreas.
De los principales cultivos, fue el único que pudo finalizar su ciclo con saldo positivo, lo que refleja la tolerancia que tiene el girasol a las situaciones de estrés hídrico. Para los expertos, mucho tiene que ver con el generoso comportamiento que sabe tener el girasol ante climas secos y la búsqueda de agua en la profundidad de los suelos.
En diálogo con Infobae, Enrique Moro, presidente de la Asociación Argentina de Girasol (ASAGIR), reconoció que la performance del girasol en tiempo de sequía logró destacarse entre los cinco cultivos clásicos durante cada ciclo agrícola en la Argentina: «Se proyectaban 3,9 millones de toneladas antes de la siembra de girasol, y luego de la sequía, que no tuvo un efecto muy grande sobre este cultivo, se finalizó en ese número aunque bajó mucho el rendimiento en el Norte del país, en Chaco y el norte de Santa Fe».
«Sin embargo, hubo regiones del sudoeste y sudeste bonaerense, principalmente Balcarce, Tandil y Mar del Plata, que lograron compensar dicha merma porque allí los rendimientos obtenidos estuvieron muy por encima de los rendimientos promedios. Hay que decir también que hubo lugares donde salvaron la ropa, y salieron hechos. En el norte de La Pampa y sur de Córdoba, volvió el girasol y aportó mucho la genética en los valores de grasa», agregó Moro.
Precios
En materia de precios mundiales, el titular de ASAGIR comentó: «el precio del aceite de girasol viene cayendo hace meses y se estabilizó alrededor de los 1.000 dólares, cuando hubo momentos en que en el inicio del ataque de Rusia a Ucrania llegó casi a los 2.000 dólares. El promedio de la década ronda los 930 dólares. Por lo tanto no estamos en el mejor momento, pero tampoco es el peor. En el orden externo hay un reemplazo por aceites más baratos, como la palma».
A nivel local, Moro señaló que los valores «están bajos, cercanos a los 330 a 340 dólares, porque la exportación manifiesta que no es el mejor momento de la demanda mundial. Luego llegó el Dólar Agro y se tradujo en un precio de 90 mil pesos por tonelada. Y aunque tiene un impacto significativo este tipo de cambio especial, hoy decreció el precio en dólares».
Por su parte, el economista Jorge Ingaramo reconoció también que «el girasol logró cumplir ampliamente con las expectativas (de la producción), ya que es el único cultivo de los grandes donde la sequía prácticamente no tuvo un gran impacto: se esperaban cosechar 3,9 millones de toneladas, y se logró cumplir con dicha cifra. Allí podríamos haber tenido 250 mil toneladas más si hubieran sido buenas las condiciones en el centro-norte de Santa Fe y el Chaco».
«En el orden general -agregó Ingaramo en declaraciones a Infobae-, las pérdidas de lotes son solamente del 1,85%. Además la siembra de girasol se incrementó en un 25% y la producción creció en un 15%. Asimismo, el rinde medio nacional alcanzó los 1.990 kilos por hectárea. Evidentemente los resultados dejan contentos a todo el mundo. Tras la Resolución 156, estamos en un 60% de la cosecha vendida no todo a precio cerrado, y solamente desde el 25 de abril se vendieron 481 mil pesos», dijo.
Por último, el economista precisó que los precios internacionales del aceite de girasol se han visto afectados por la invasión de Rusia a Ucrania y además la palma se ha vuelto «más atractiva debido a la disminución de ingresos de Asia. A pesar de esto, se espera que el cultivo continúe siendo rentable y atractivo para los productores», dijo el especialista en el mercado oleaginoso, y consignó que, principalmente en el orden, local «creemos que este año el área de siembra se va a incrementar».


La campaña arranca con un escenario mucho más seco que el de mayo de 2009. La falta de agua en la región es una gran preocupación ya que no están dadas las condiciones para sembrar. De concretarse la proyección de 650.000 ha trigueras, la siembra estaría en los niveles anteriores al 2016.
Si abril hubiese cumplido con la media (120 mm) de lluvias y mayo estuviese acompañando con pronósticos de tormentas, se estaría ante la proyección de una siembra récord, con casi 2 millones de hectáreas como intención para el ciclo 2023/24.
Lamentablemente, con solo el 30% de las lluvias de abril y pronósticos muy desfavorables hasta el 10, e inclusive al 15 de mayo, el escenario para la siembra de trigo se presenta como el más seco de los últimos 15 años. Por lo tanto, la intención de siembra en la región núcleo va disminuyendo acorde con la probabilidad de lluvias, por lo que, por el momento, se proyecta un área de 650.000 ha. Esto es un 50% menos que hace un año atrás. Así, se estaría en un nivel de siembra que caería a los años previos del 2016, años en que con un margen ajustado se apuntaba a un trigo de 25 a 30 qq/ha.
A partir del 2016, con la mejora de los márgenes, el trigo se transformó en un cultivo de gran valor para la región núcleo. Cambió el manejo y se aplicó mayor tecnología, para alcanzar rindes de 50 a 55 qq/ha. El 2016 ha sido una gran bisagra para el trigo. Antes de ese año, rara vez logró superar las 700.000 ha y era impensable obtener promedios de casi 50 qq/ha como obtuvo la región en la campaña 2021/22.

El productor quiere sembrar trigo, pero no puede
En la región núcleo, el productor necesita sembrar, pero no hay agua suficiente en los perfiles. La foto de hoy arroja una proyección de caída en la intención de siembra del 50%. En San Gregorio, en el sur santafecino, los técnicos explican que los productores «buscan una revancha financiera rápida con el trigo». Sin embargo consideran que es muy arriesgada, porque «la campaña está muy complicada desde el inicio, no hay agua suficiente en los perfiles». En esta semana comenzaron la toma de muestra de agua útil.
Estiman que puede estar entre el 20 y el 30%, cuando, en un año normal, lo mínimo requerido para sembrar es un 60%. «Recomendamos seguir el nivel de agua útil, porque ahí está la clave del riesgo que se quiera asumir. Nuestro límite va a estar en el 50% de agua útil».
Los asesores explican que, «en casos puntuales, se hará trigo como cobertura, sin fertilizar. Y hacia fin de agosto, según como llueva y esté el cultivo, se podría fertilizar y dejar a cosecha o cortarle el ciclo». Por último, aclaran que si bien la fecha límite de siembra que manejan es el 10 de julio, saben que durante junio y julio el aporte pluvial es escaso, por lo que el límite real es fin de mayo.
Desde Piedritas coinciden en que el foco está puesto en lo que pase con las lluvias en los próximos 15 a 20 días. En San Pedro las intenciones de siembra están, pero faltan más de 100 mm para sembrar: «esperaremos a julio para ver si se recargan los perfiles. La otra alternativa es esperar hasta julio y decidir si las condiciones están para la siembra de arveja». Desde El Trébol ya ven una caída del 20% respecto a un año atrás, pero de no llover a tiempo proyectan que la reducción sería mucho más acentuada.
Trigo 2023/24: el escenario más seco de siembra de los últimos 15 años en la región núcleo
La campaña 2009/10 era la referente al hablar de muy malas condiciones para las labores de implantación. «No hay piso para la intención de siembra de trigo» era el título del semanal del 7/05/2009. En aquel entonces faltaban entre 60 y 80 mm y el trigo caía hasta un 40% en las intenciones. En la categoría de sequía y escasez en el 2009 se encontraba menos del 30% de la región. A este 4 de mayo, el 85% del área de la región está entre sequía y escasez y faltan entre 100 y 170 mm para recuperar las condiciones óptimas para la siembra. Si no hay cambios importantes, se espera que el cultivo reduzca su área a la mitad del año pasado.
¿Puede haber un cambio que permita proyectar lluvias que dupliquen la media de mayo?
El consultor Elorriaga responde: hay un 80% de probabilidades de que eso no ocurra. «Mayo deja entre 30 a 80 mm con un claro gradiente que favorece el este. Analizando los últimos 60 años de historia, la probabilidad estadística indica que en un 10 a 15% de los casos llovió igual o más que el doble de la media. La situación atmosférica de mayo tampoco ayuda.
Elorrriaga explica: «Por el momento, la dinámica atmosférica está muy apartada de la eficiencia que suelen tener los mecanismos pluviales en esta fase del otoño. La falta de lluvias se ha vuelto crítica en el centro de la región pampeana. Según la mayoría de los modelos numéricos de pronóstico, es muy probable que la primera década de mayo, o incluso la primera quincena, esté afectada por el ingreso de aire más frío. Consecuentemente, se mantendría el bajo nivel de precipitaciones que viene mostrando el otoño».
Con la cosecha de soja llegando a su fin, ¿cómo quedan los rindes en la región?
Los rindes más bajos se cosecharon en el noreste bonaerense. En Pergamino, los lotes salen con 4 a 7 qq/ha y hay muy pocos que rinden entre 9 y 12 qq/ha. En el sur santafesino, San Gregorio cosechó rindes medios de 15 a 20 qq/ha. En el noroeste de Buenos Aires, hacia la zona de General Villegas, el promedio de soja de primera es inferior a los 20 qq/ha, mientras que hacia Bunge está en 10 qq/ha. En el centro sur santafesino, la soja de primera terminó con 20 qq/ha de promedio frente a los 50 que se suelen producir la zona. A pesar de los rindes medios, más altos que lo esperado, obtenidos en el sudeste cordobés, igualmente son muy bajos respecto de lo que se suele producir. Marcos Juárez promedió 26 qq/ha, cuando en un año normal el rinde está en 47 qq/ha.
Muy malos rindes en soja de segunda
La cosecha de soja de segunda lleva un progreso del 50% y el rinde medio de la región es de 11 qq/ha. En Carlos Pellegrini muestra resultados de 8 qq/ha vs los 35 que se suelen obtener en la zona. En San Gregorio el rango de rindes va de 5 a 17 qq/ha, con un promedio de 12 qq/ha. En Piedritas, las productividades van de 6 a 18 qq/ha. En Marcos Juárez, el rendimiento promedia 10 qq/ha, 20 quintales por debajo de lo que suele rendir el cultivo en un año normal.
 El Intendente Municipal Ing. José Luis Salomón, concurrió para participar del programa de radio “Mañana no vengo” que es realizado por estudiantes de S.A.F.I. de la Escuela de Educación Especial N° 1 «Hellen Keller» de nuestra ciudad. El mismo se emite los días martes de 14:30 a 16:00 horas, a través de FM 90.7, Radio Saladillo.


La soja, desarrollada por la empresa privada Shandong Shunfeng Biotechnology Co., Ltd, tiene dos genes modificados, lo que eleva significativamente el nivel de ácido oleico de grasas saludables en la planta.
El certificado de seguridad ha sido aprobado por cinco años a partir del 21 de abril, según un documento publicado la semana pasada por el Ministerio de Agricultura y Medio Rural.
A diferencia de la modificación genética, que introduce genes extraños en una planta, la edición de genes altera los genes existentes.
Se considera que la tecnología es menos riesgosa que los OGM y está menos regulada en algunos países, incluida China, que publicó reglas sobre la edición de genes el año pasado.
«La aprobación del certificado de seguridad es un estímulo para el equipo de Shunfeng», dijo la firma en un comunicado enviado a Reuters el jueves.

Shunfeng afirma ser la primera empresa en China que busca comercializar cultivos editados genéticamente.
Actualmente está investigando alrededor de otros 20 cultivos modificados genéticamente, incluidos el arroz, el trigo y el maíz de mayor rendimiento, el arroz y la soja resistentes a los herbicidas y la lechuga rica en vitamina C, dijo un representante de la compañía.
La empresa estadounidense Calyxt también desarrolló una soja con alto contenido de ácido oleico, produciendo un aceite saludable que fue el primer alimento editado genéticamente que se aprobó en los EE. UU. en 2019.
Se necesitan varios pasos adicionales antes de que los agricultores de China puedan plantar la nueva soja, incluida la aprobación de variedades de semillas con los genes modificados.
La aprobación se produce cuando las tensiones comerciales, el clima errático y la guerra en el principal exportador de granos, Ucrania, han aumentado las preocupaciones en Beijing sobre la alimentación de los 1.400 millones de habitantes del país.
Una creciente clase media también se enfrenta a un aumento de las enfermedades relacionadas con la alimentación.
China también está promoviendo los cultivos transgénicos, comenzando este año pruebas a gran escala de maíz transgénico.
Sin embargo, se espera que la introducción de cultivos modificados genéticamente en el mercado sea más rápida, dado que se requieren menos pasos en el proceso regulatorio.
Aparte de los Estados Unidos, Japón también ha aprobado alimentos editados genéticamente, incluidos tomates más saludables y peces de crecimiento más rápido.
(Reporte de Dominique Patton; Editado por Christina Fincher)


